Menú

Los 4 Mejores Brókers Hipotecarios en Monterrey

En Monterrey, un bróker hipotecario compara las ofertas de varios bancos y lleva el trámite hasta la firma. Por lo general no cobra al cliente, porque el banco le paga una comisión cuando se firma el crédito. La diferencia entre uno y otro está en cuántas instituciones maneja, si sabe combinar el crédito con Infonavit o Fovissste y qué tan bien explica el contrato.

Esta guía reúne brókers de Monterrey, San Pedro y Guadalupe, sin contar sucursales bancarias, y explica qué créditos tramita cada uno y para qué perfil resulta más útil.

Cómo ordenar esta guía

Investigamos brókers hipotecarios de Monterrey y filtramos por tres cosas: especialidad real, buena reputación con sus clientes e información completa para contactarlos.

Puede que algunas empresas hayan contratado servicios para aparecer destacadas.

Top 3ListadoMapaCómo elegir

Compara 4 opciones locales

Rogafin SOC Monterrey#1
Qué destaca
  • Red SOC

  • Crédito para terreno y construcción

  • Abre sábados por la mañana

Rogafin SOC Monterrey

5,0136 opiniones
Av. Ignacio Morones Prieto 2902, Sin Nombre de Col 32, 64710 Monterrey, N.L., México
Mejor para
Dueños de negocio que compran casa

Conviene a quien quiere resolver en una sola oficina la hipoteca y, de paso, el seguro o el crédito del auto. Rogafin opera dentro de la red SOC y tramita créditos para comprar casa, comprar terreno, construir o combinar terreno y construcción. También gestiona crédito PyME, crédito automotriz y seguros de vida y de gastos médicos mayores. La oficina está sobre Morones Prieto y abre los sábados por la mañana, un horario útil para quien trabaja entre semana.
Brokera, Monterrey#2
Qué destaca
  • Doce instituciones con una sola solicitud

  • Equipo de abogados

  • Seguimiento tras la firma

Brokera

5,021 opiniones
Av. Fundadores 955, Valle Oriente, 66269 San Pedro Garza García, N.L., México
Mejor para
Revisar el contrato antes de firmar

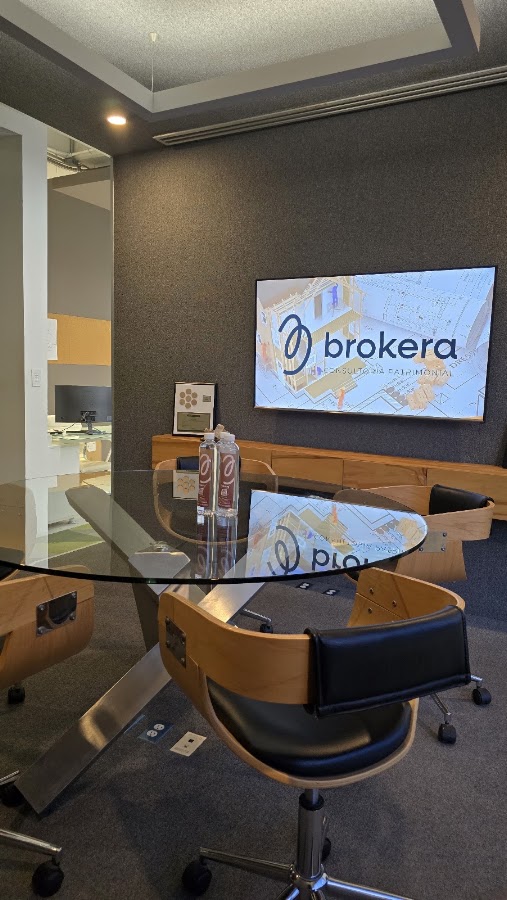
Conviene a quien quiere que alguien revise la letra pequeña del contrato, porque su equipo está formado por abogados que explican cada cláusula. Con una sola solicitud presenta el caso a doce instituciones, entre ellas Banorte, HSBC y BanCoppel, y negocia la tasa con ellas. Cubre compra, terreno, construcción, remodelación, liquidez y mejora de hipoteca. No cobra comisión ni anticipo al cliente, y después de la firma da seguimiento para proponer un cambio de banco si las tasas bajan.

Credimejora, Monterrey#3
Qué destaca
  • Simulador con diez instituciones

  • Mejora de hipoteca

  • Asesoría sin costo

Credimejora

4,639 opiniones
Av. Cto. Frida Kahlo 303, Haciendas de La Sierra, 66260 San Pedro Garza García, N.L., México
Mejor para
Comparar ofertas en línea antes de decidir

Su punto fuerte es el simulador en línea, que en pocos minutos compara las ofertas de diez instituciones antes de hablar con un asesor. Trabaja con Banorte, HSBC y Santander, entre otras, y sus asesores cuentan con certificación de la AHMEX. Cubre compra de vivienda, cambio de hipoteca a otro banco y crédito de liquidez con la casa como garantía. La asesoría no tiene costo y la solicitud final se inicia con el banco elegido, así que conviene llegar con la comparación hecha.

SOC Roch, Monterrey#4
Qué destaca
  • Hasta el total del presupuesto de obra

  • Opciones con Infonavit y Fovissste

  • Asesoría gratuita

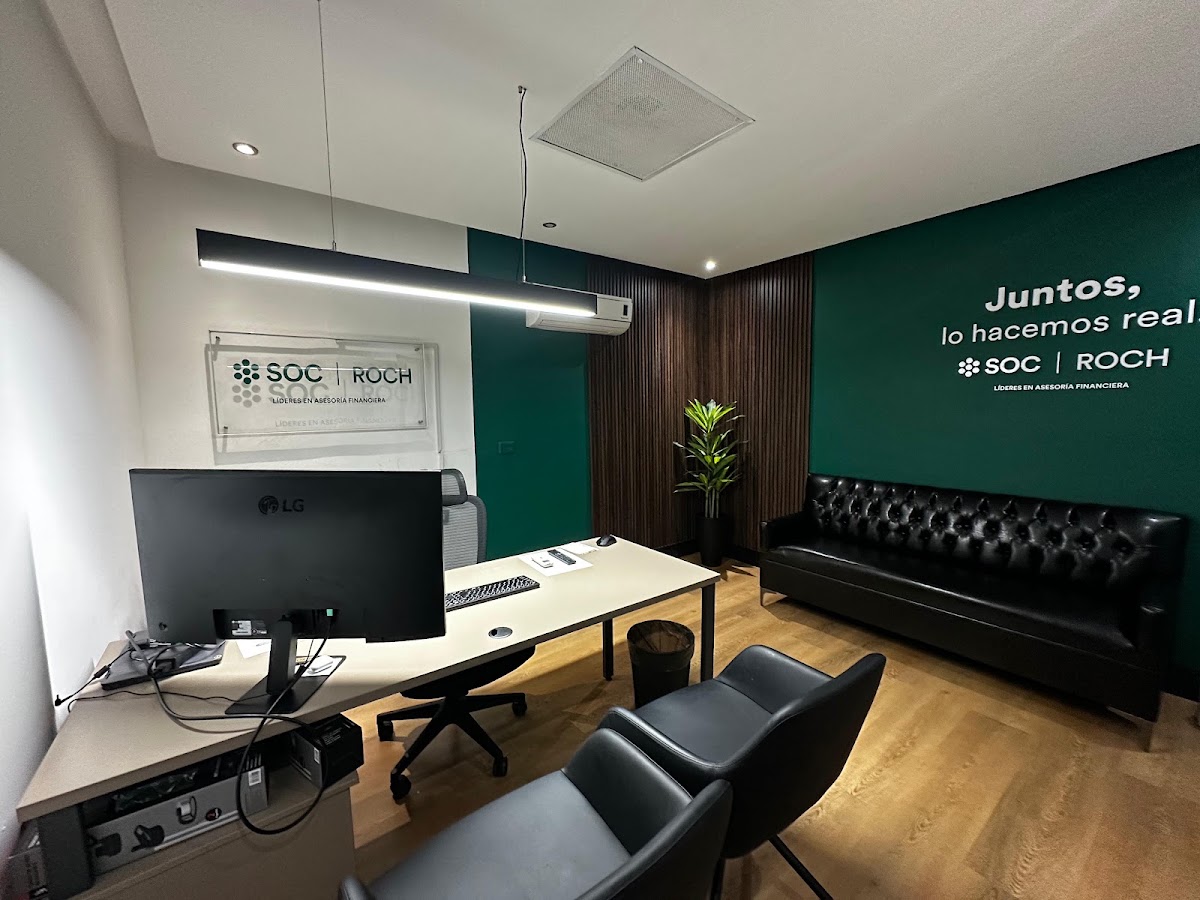
SOC Roch

5,08 opiniones
Av. José Vasconcelos OTE 215-Loc 7, Residencial San Agustín 2o Sector, 66260 San Pedro Garza García, N.L., México
Mejor para
Construcción y compra en preventa

Conviene a quien compra en preventa o quiere construir, porque detalla bien las reglas de esos créditos. Es una oficina de la red SOC sobre Avenida José Vasconcelos, en San Pedro, y presenta el caso a bancos como Banorte, Scotiabank y Banregio. Para construcción se puede financiar hasta el total del presupuesto de obra, siempre que no supere el 70% del valor final de la casa. La asesoría es gratuita y la respuesta del banco suele tardar entre cinco y ocho días.

La comparativa de un vistazo

#NegocioNotaOpinionesIdeal para
#1Rogafin SOC Monterrey 5,0136Dueños de negocio que compran casa
#2Brokera 5,021Revisar el contrato antes de firmar
#3Credimejora 4,639Comparar ofertas en línea antes de decidir
#4SOC Roch 5,08Construcción y compra en preventa

¿Tienes un negocio?

Gestionar o añadir mi negocio

Mapa de brókers hipotecarios en Monterrey

Varias oficinas están en San Pedro Garza García, sobre todo en Valle Oriente, y el resto se reparte entre el poniente de Monterrey, Cumbres y Guadalupe.

Servicios que conviene comparar

  • Crédito para comprar viviendaCasa o departamento nuevo o usado, con un enganche que suele empezar en el 10% según el banco.
  • Mejora de hipotecaCambio del crédito actual a otro banco para bajar la tasa, la mensualidad o el plazo.
  • Terreno y construcciónCompra de terreno, construcción en terreno propio o ambas cosas en un mismo crédito.
  • Crédito de liquidezDinero de libre uso con la casa como garantía, a veces junto con el cambio de hipoteca.
  • Cofinanciamiento con Infonavit o FovisssteSuma de la subcuenta de vivienda o de un crédito institucional al préstamo bancario.

Cómo elegir Brókers Hipotecarios en Monterrey

  1. Pregunte cuántos bancos comparaUn bróker que trabaja con diez o doce instituciones tiene más margen para negociar la tasa. Pida la comparación por escrito, con tasa, CAT y mensualidad de cada banco.
  2. Compare el CAT y no solo la tasaEl costo anual total incluye comisiones y seguros. Dos créditos con la misma tasa pueden tener un CAT distinto por el seguro de vida o de daños que exige cada banco.
  3. Aclare si combina Infonavit o FovisssteSi cotiza en Infonavit, pregunte por Apoyo Infonavit y Cofinavit; si es trabajador del Estado, por Alia2 y Respalda2. No todos los bancos aceptan todos los esquemas.
  4. Confirme cómo cobraLo habitual es que el banco pague al bróker cuando se firma el crédito. Si le piden un anticipo o un pago por estudio de crédito, pregunte qué incluye antes de entregar dinero.

Preguntas frecuentes

¿Cuánto cobra un bróker hipotecario en Monterrey?

En la mayoría de los casos la asesoría es gratuita para el cliente, porque el banco paga una comisión al bróker cuando se firma el crédito. Lo que sí paga el comprador son los gastos propios del crédito, como avalúo, comisión por apertura y escrituración, que varían según el banco y el valor de la vivienda.

¿Qué documentos necesito para la precalificación?

Normalmente identificación oficial, comprobante de domicilio, comprobantes de ingresos de los últimos meses y autorización para consultar el buró de crédito. A los independientes se les suelen pedir estados de cuenta o declaraciones de impuestos. Cada banco fija sus requisitos y el bróker indica cuáles aplican a su caso.

¿Puedo usar mi crédito Infonavit junto con un banco?

Sí. Apoyo Infonavit usa la subcuenta de vivienda como garantía y destina las aportaciones patronales a pagar el crédito bancario, y Cofinavit suma el crédito Infonavit al del banco. No todos los bancos manejan los dos esquemas, por eso conviene preguntarlo desde la primera cita.

Guías relacionadas